
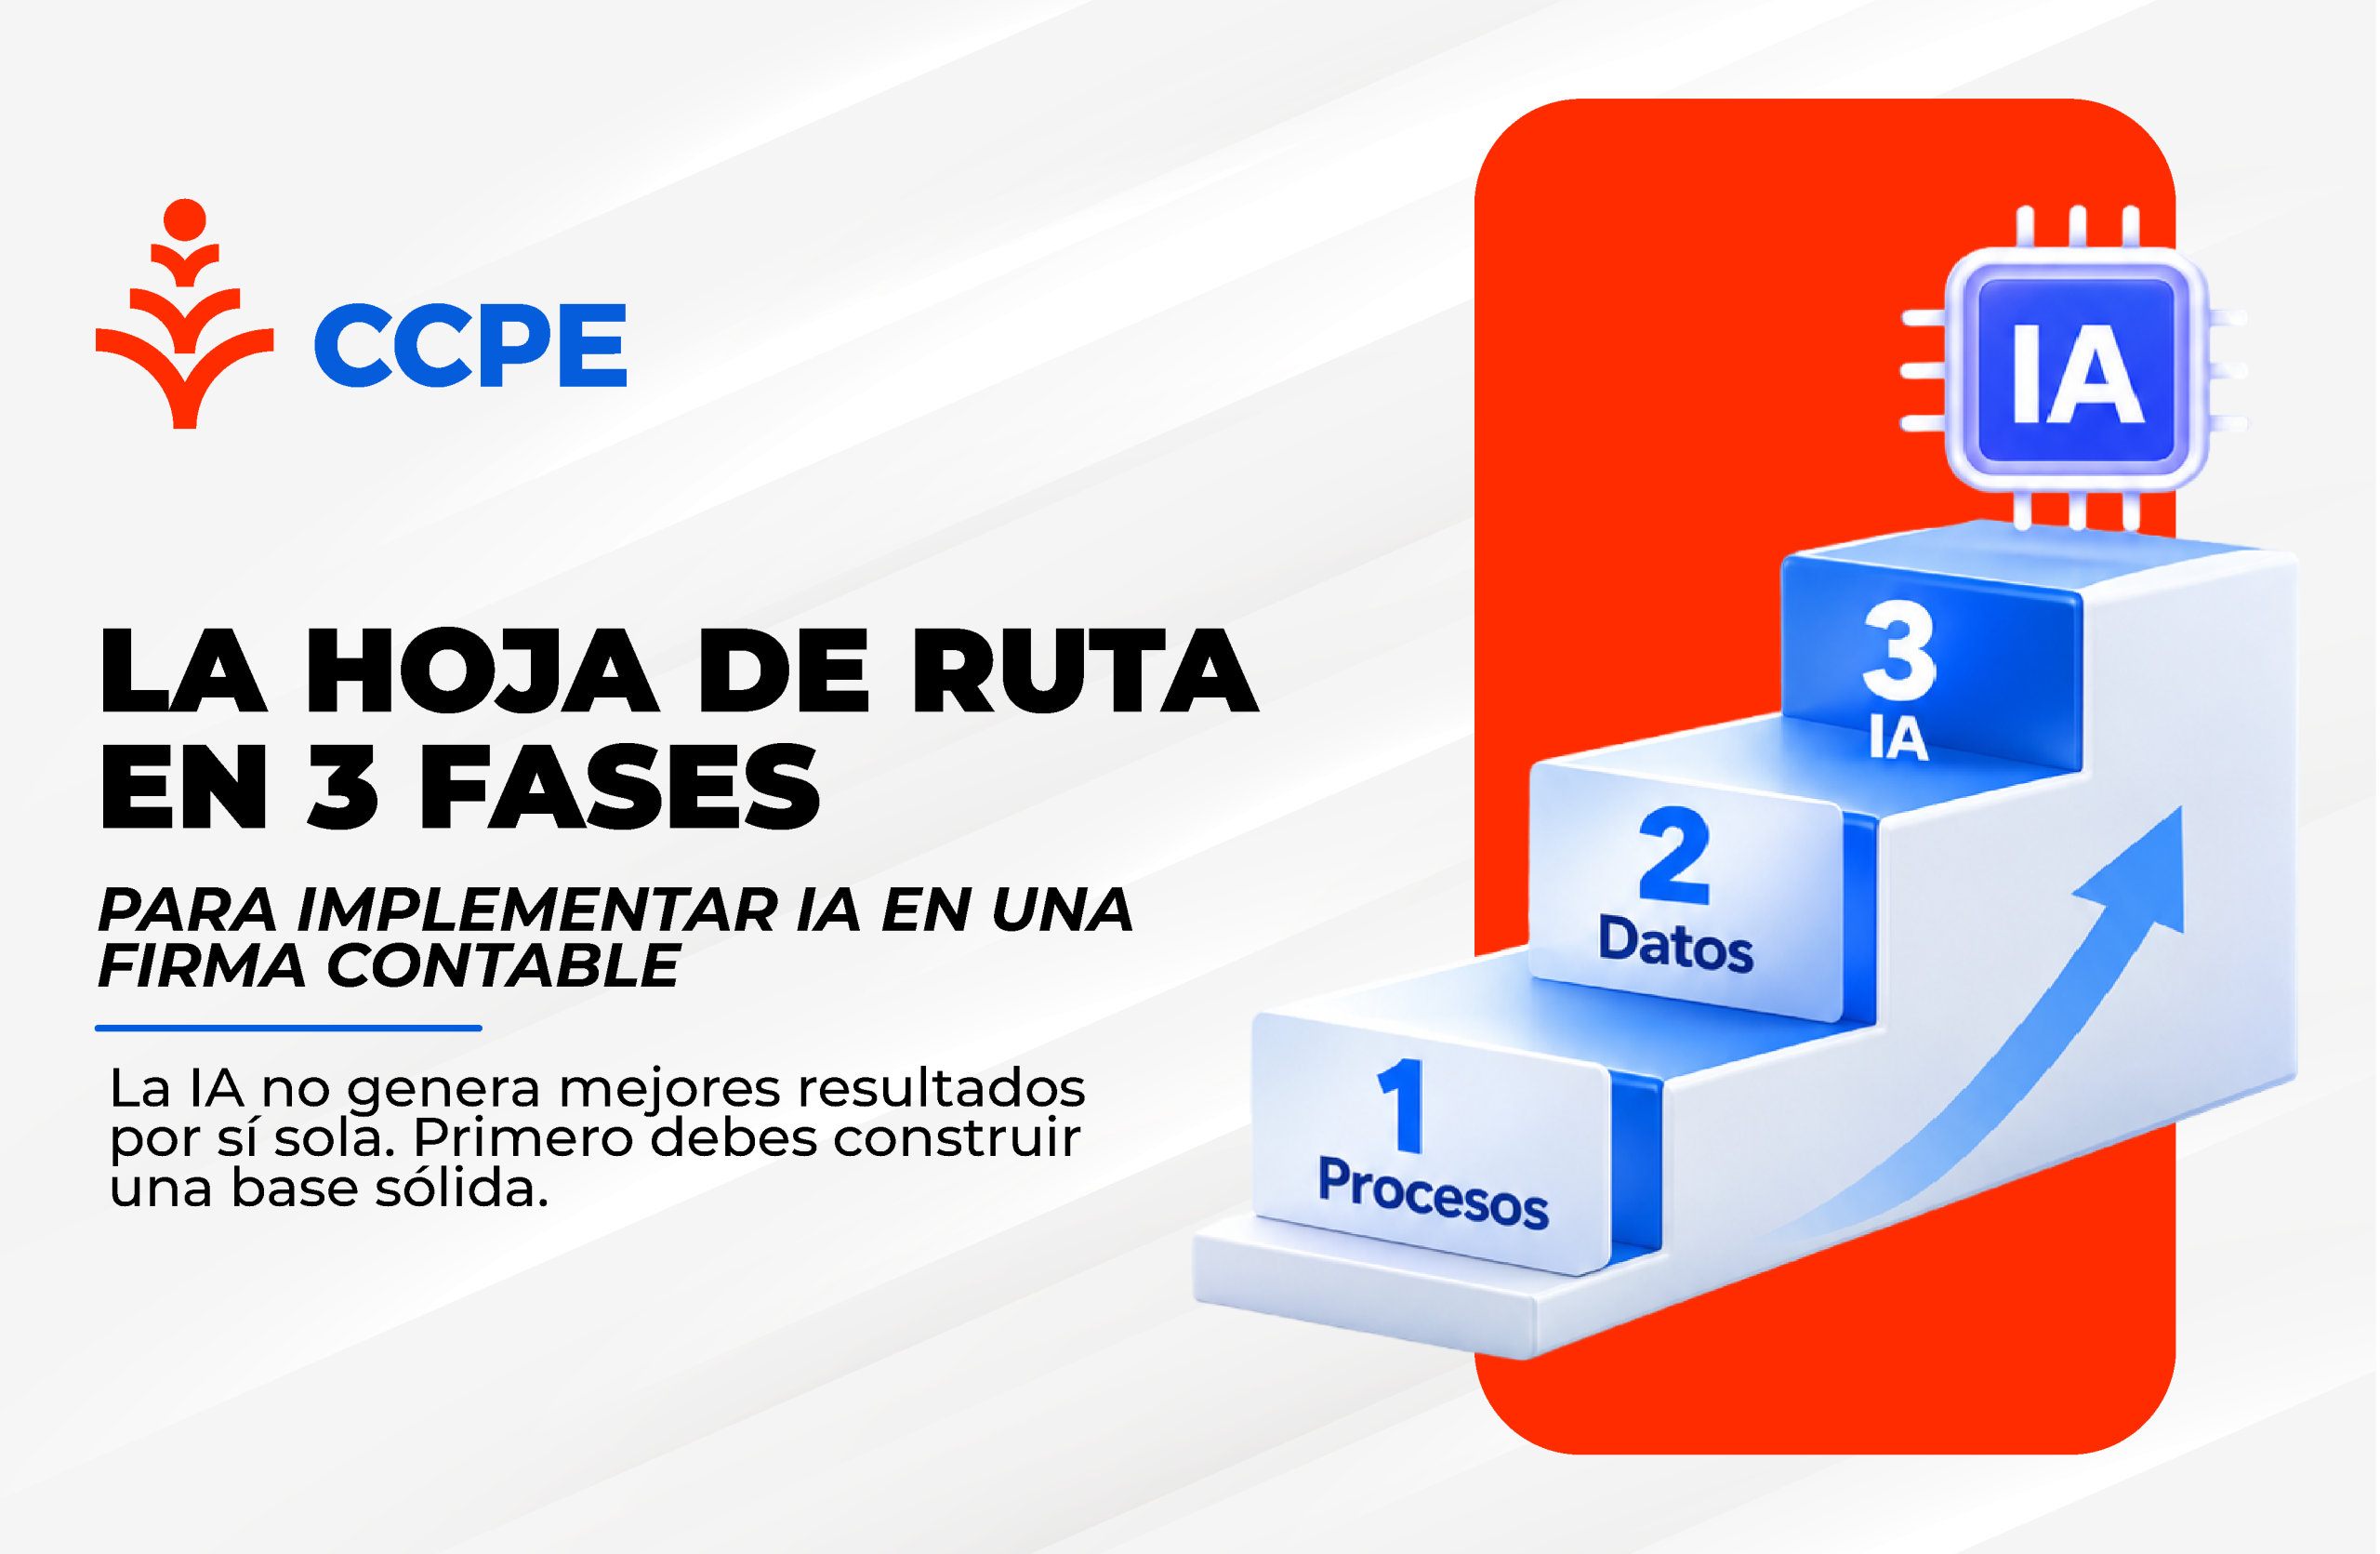
Las firmas que realmente están capturando ganancias de eficiencia no son las que persiguen las funciones de IA más llamativas, sino las que construyen primero los cimientos operativos adecuados.
1. La Trampa de la Adopción Prematura de IA
En el sector contable y de auditoría se vive un ambiente de urgencia: conferencias, artículos y anuncios de software insisten en que las firmas que no utilicen inteligencia artificial quedarán rezagadas. Esta presión conduce a lo que muchos líderes denominan ‘la trampa de la novedad’, donde los socios adquieren múltiples suscripciones y complementos de IA generativa esperando que, de inmediato, aumente la productividad en plena temporada tributaria o durante los cierres contables.
Sin embargo, el resultado frecuente suele ser frustración: flujos de trabajo duplicados, desconfianza del personal, inconsistencias en los entregables y una carga adicional de supervisión manual. La causa fundamental no es una falla en los algoritmos, sino una verdad estructural de la gestión de operaciones: no se puede automatizar con éxito aquello que no está previamente estandarizado y documentado.
2. La Hoja de Ruta en Tres Fases
Las firmas que logran reducciones drásticas en tiempos de entrega y liberan capacidad sin comprometer la calidad técnica avanzan de manera secuencial a través de tres fases ineludibles:
- Fase 1: Estandarización de Flujos y Procedimientos Operativos (SOPs). Antes de que un agente de IA pueda asistir en una tarea, el equipo humano debe concordar unívocamente sobre cómo se realiza. Si tres colaboradores distintos preparan una declaración de impuestos o realizan una conciliación bancaria siguiendo tres métodos diferentes, la IA carecerá de una referencia coherente para operar. Esta fase implica auditar los flujos reales de trabajo, eliminar redundancias y formalizar guías paso a paso (Standard Operating Procedures) de cada servicio clave.
- Fase 2: Consolidación de Datos, Centralización y Gobernanza. Los modelos de IA dependen críticamente del contexto. Si la documentación de los clientes, las comunicaciones por correo electrónico, las hojas de trabajo en Excel y los sistemas de gestión de práctica (practice management) residen en silos aislados, la IA operará ‘a ciegas’ o con datos parciales. En esta fase, la firma centraliza la información en un repositorio único de verdad, asegura la limpieza de datos maestros y define políticas estrictas de privacidad y permisos de acceso.
- Fase 3: Automatización Aumentada y Despliegue Focalizado de IA. Con procesos estandarizados (Fase 1) y datos limpios y conectados (Fase 2), la implementación de IA se vuelve natural, segura y altamente rentable. En esta etapa, las herramientas inteligentes no se aplican al azar, sino sobre cuellos de botella específicos: generación de borradores de comunicación con clientes, resúmenes preliminares de expedientes, detección de partidas atípicas o soporte inicial en investigaciones tributarias.
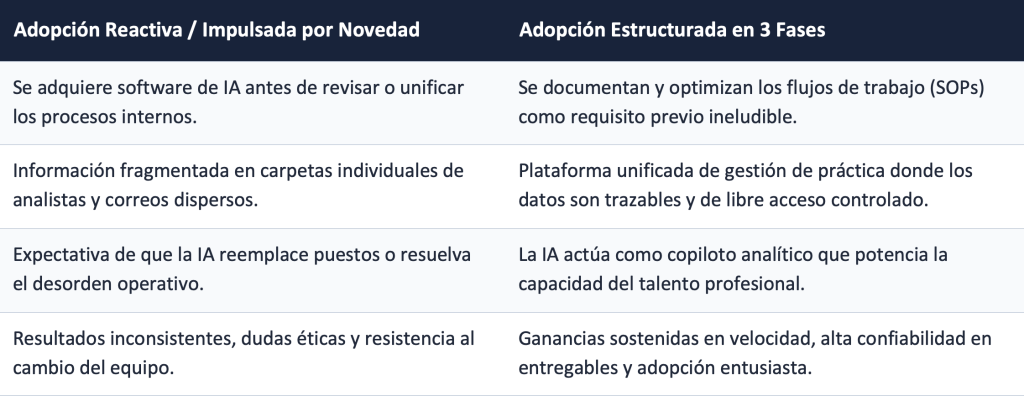
3. Matriz Comparativa: Adopción Reactiva vs. Adopción Basada en Hoja de Ruta
El contraste entre ambos enfoques explica por qué firmas de tamaño similar obtienen resultados radicalmente opuestos al invertir en tecnología:
4.Recomendaciones Prácticas para Socios y Directores de Firmas
Para los líderes de despachos y firmas de asesoría contable, la lección central es clara: la ventaja competitiva no reside en pagar por la última novedad tecnológica, sino en la disciplina operativa con la que se prepara la organización:
- Realizar un diagnóstico de procedimientos (SOPathon): Convocar al equipo a jornadas dedicadas a revisar y documentar los procesos reales de trabajo antes de firmar nuevos contratos de software.
- Elegir plataformas con visión integral de práctica: Priorizar herramientas que integren la gestión del flujo de trabajo, comunicación con clientes y repositorios de documentos en un solo ecosistema antes de añadir capas de IA.
- Medir la capacidad liberada, no solo el tiempo ahorrado: El éxito de la IA no se mide únicamente en horas reducidas, sino en cómo ese tiempo se reinvierte en asesoría estratégica de alto valor, retención de clientes y mejor calidad de vida para el equipo.
Medir la capacidaPresidencia de la República: Facultad constitucional (Art. 147) y potestad según el Art. 65 de la Ley de Régimen Tributario Interno para modificar tarifas previo dictamen.
Ministerio de Economía y Finanzas: Emisión de dictamen favorable previo, obligatorio y vinculante mediante el Oficio Nro. MEF-VGF-2026-0465-0 emitido el 27 de julio de 2026.
Servicio de Rentas Internas (SRI): Entidad encargada de la ejecución principal, control y regulación tecnológica.
Ministerio de Producción, Comercio Exterior e Inversiones: Entidad coordinadora junto al SRI conforme a la Disposición General Única del Decreto
Fuentes de Información Verídicas y Referencias Legales
- Autores originales: Mary Delaney (Directora Ejecutiva en Karbon) y Dan Astrachan (CEO en Bridgepoint Alliance)
- Título original: The 3-phase roadmap every accounting firm needs before AI delivers (The firms capturing efficiency gains aren’t the ones chasing the flashiest AI features. They’re the ones that built the right foundation first)