
De buscar al ‘mejor proveedor’ a encontrar el ‘ajuste operativo idóneo’: claves para evaluar capacidades reales, experiencia relevante y modelos de entrega.
| Tesis Central: Al contratar servicios en el extranjero (offshoring), muchas firmas contables centran sus reuniones en interrogar al proveedor sobre sus capacidades generales (tamaño de equipo, software o certificaciones), en lugar de definir con claridad sus propios requerimientos específicos. La búsqueda del ‘mejor proveedor absoluto’ suele ser equívoca: el éxito depende de identificar qué socio internacional se alinea con la complejidad técnica exacta de la firma, su modelo operativo y su dinámica de integración. |
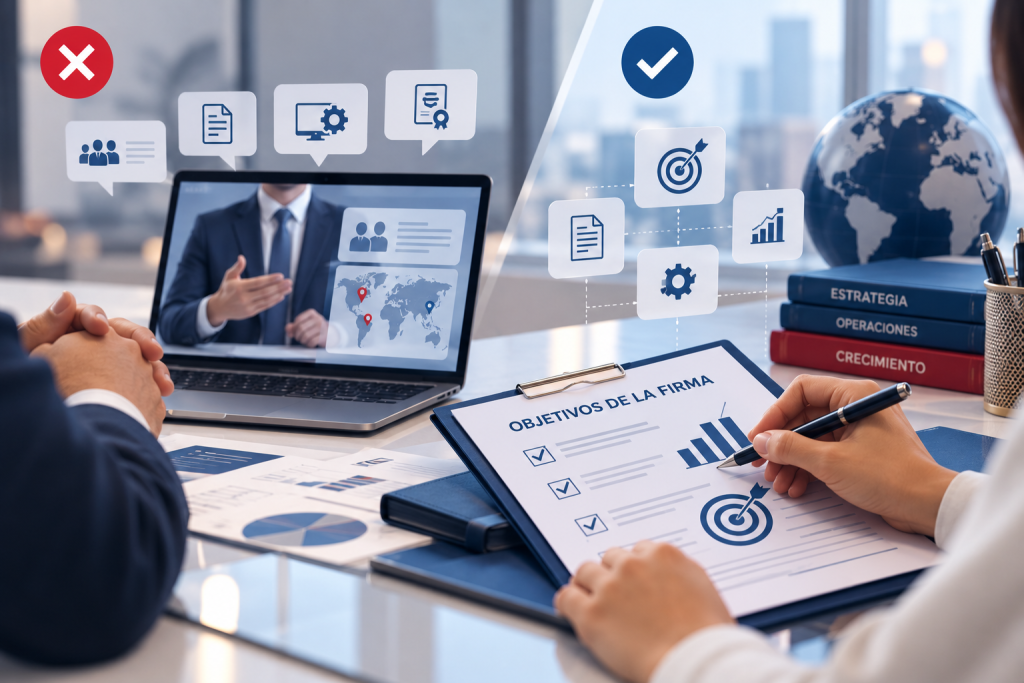
1. El Error Habitual: Enfocarse en el Proveedor Antes que en la Propia Firma
Cuando una firma de contabilidad pública decide incorporar la externalización internacional a su estrategia operativa, el proceso habitual consiste en entrevistar a múltiples proveedores en diversos países para conocer qué ofrecen. En la mayoría de estos encuentros, el debate comienza examinando las credenciales del proveedor: ¿Cuántos profesionales tienen en su departamento fiscal? ¿Qué declaraciones tributarias elaboran? ¿Qué software dominan? ¿Están certificados como CPA o Chartered Accountants (CA)?
Si bien son preguntas válidas, sus respuestas solo cobran valor real cuando la firma compradora tiene perfectamente definidos y delimitados sus propios objetivos de negocio: ¿Se externalizará la presentación de personas naturales, empresas o fideicomisos, o una combinación? ¿Se delega únicamente la preparación o también la revisión sustantiva? ¿Qué nivel exacto de complejidad y autonomía se espera del equipo en el extranjero?
2. Evaluar Cómo Responde el Proveedor: La Actitud ante el Requerimiento
Un indicador determinante durante la evaluación no es solo lo que el proveedor afirma poder hacer, sino cómo indaga sobre las necesidades de la firma:
- Respuestas reactivas vs. consultivas: Frente a una solicitud como ‘Necesitamos dos profesionales sénior en impuestos’, un proveedor comercial tradicional se limita a responder: ‘Los tenemos listos’. En contraste, un socio estratégico indaga: ‘¿Qué tipología de declaraciones atenderán?’, ‘¿Qué complejidad técnica asumirán?’, ‘¿Qué decisiones deben resolver de forma totalmente independiente?’.
- Claridad en la integración y capacitación: Un proveedor que pregunta de entrada: ‘¿Cómo capacitará la firma a nuestros profesionales?’ demuestra que comprende que la relación requiere un proceso estructurado de inducción y alineación metodológica, evitando falsas expectativas.
3. Experiencia Relevante vs. ‘Experiencia en Papel’
El número de colaboradores indica capacidad de respuesta, y los años de ejercicio reflejan trayectoria general; sin embargo, ninguno de estos datos garantiza idoneidad para la tarea requerida.
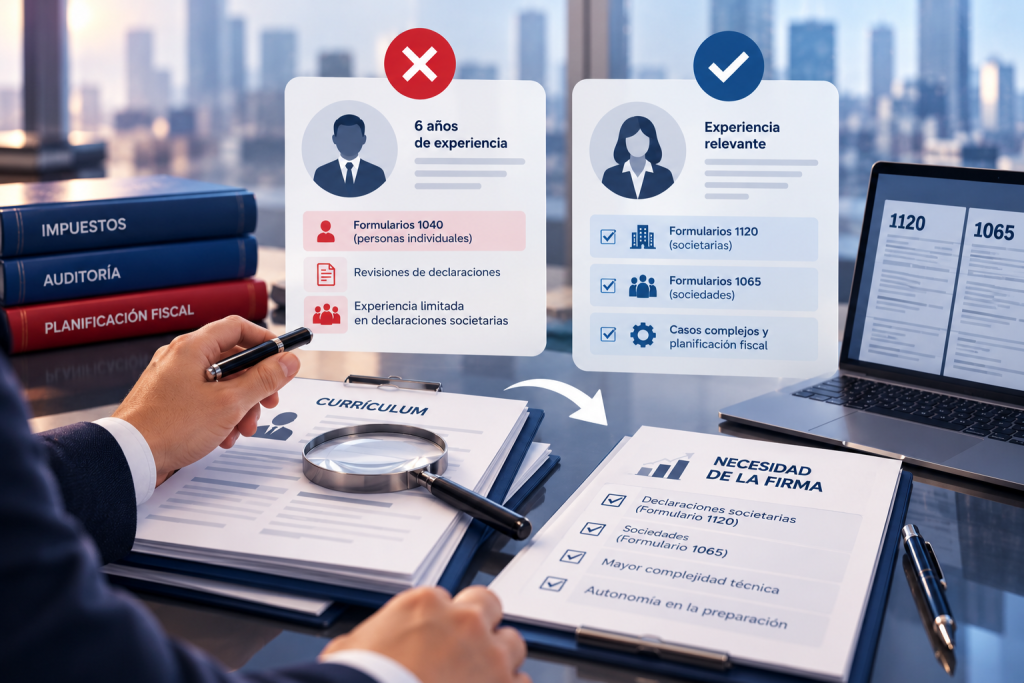
Un currículum puede certificar seis años de práctica en impuestos de Estados Unidos. No obstante, si esa experiencia se concentró exclusivamente en revisiones de declaraciones de personas individuales (Formulario 1040) y la firma necesita preparar declaraciones societarias complejas (Formulario 1120 o 1065), la experiencia no coincide con la necesidad operativa. Al analizar con detalle la afinidad técnica concreta, las firmas suelen descubrir que, incluso en proveedores con cientos de contadores, solo un puñado de perfiles se ajusta con exactitud al trabajo a realizar.
4. Más Allá de los Currículums: El Modelo Operativo y el Uso Crítico de Referencias
Contratar profesionales competentes no basta si el andamiaje operativo que los respalda es deficiente. Las firmas deben formular preguntas que traspasen la narrativa comercial:
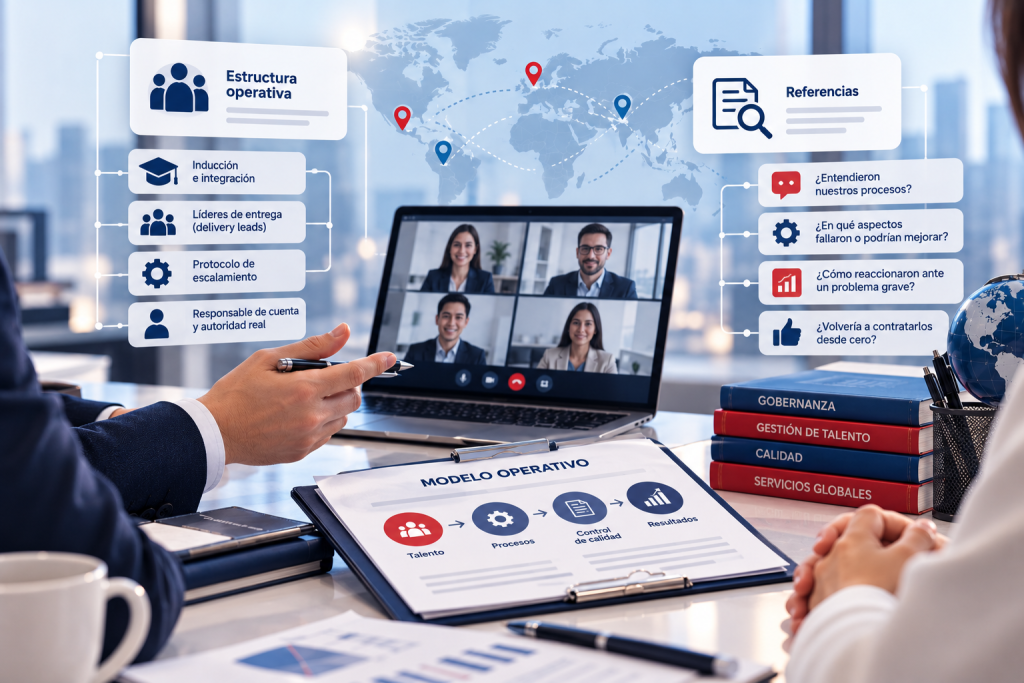
- Estructura operativa de soporte: ¿Quién lidera la inducción e integración de los analistas? ¿Participan los líderes de entrega (delivery leads) en las reuniones de evaluación o solo ejecutivos comerciales? ¿Cuál es el protocolo de escalamiento si el rendimiento no cumple lo pactado? ¿Quién es el responsable de cuenta y qué autoridad real tiene?
- Interrogatorio riguroso a las referencias: Evitar preguntas genéricas de cortesía como ‘¿Está conforme con el servicio?’. Se deben plantear interrogantes reveladoras: ‘¿Qué tan bien entendieron los procesos internos de su despacho?’, ‘¿En qué aspectos concretos fallaron o podrían mejorar?’, ‘¿Cómo reaccionaron cuando usted escaló un problema grave?’ y ‘Con lo que sabe hoy, ¿volvería a contratarlos desde cero?’
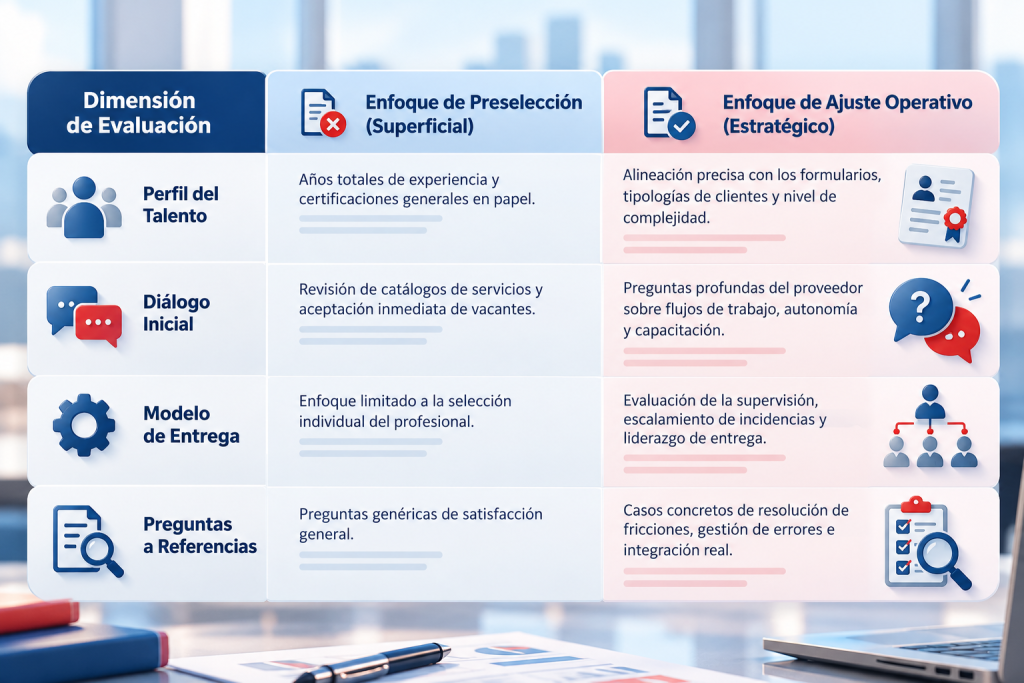
5. Matriz Comparativa: Criterios de Selección en Externalización
Distinguir entre los requisitos de preselección básica y los factores que definen el verdadero ajuste operativo de la firma:
6. Conclusión: Cambiar la Pregunta Definitiva
Un precio más elevado no garantiza excelencia, ni tener sellos adicionales de seguridad convierte a un proveedor en la solución ideal una vez satisfechos los estándares requeridos. Cumplir con múltiples parámetros permite armar una lista corta, pero no asegura el éxito del proyecto. La meta nunca debe ser encontrar al ‘mejor proveedor internacional en abstracto’, sino responder con precisión: ¿Qué proveedor en el extranjero se ajusta mejor a los objetivos y dinámica operativa de nuestra firma?
Créditos y Referencia de la Fuente Original
- Autor: Chandu Nagarajan (Vicepresidente sénior de relaciones con clientes y estrategia)
- Título original: ¿Están las firmas de contabilidad pública haciendo las preguntas correctas a sus socios en el extranjero? (Are public accounting firms asking offshore partners the right questions?)
- Fecha de publicación original: 6 de octubre de 2026
- Medio / Publicación: Accounting Today (Sección AT Think / Talent & Staffing Strategies)
- Temática central: Evaluación crítica de proveedores offshore, experiencia relevante versus experiencia en papel, modelo operativo y formulación de preguntas a referencias