
Más allá de los recordatorios automáticos: cómo conciliar la valoración contable y el plazo de recuperación legal mediante diagnósticos precisos y expedientes portátiles.
| Resumen Ejecutivo: El impago de una factura transfronteriza no se soluciona enviando recordatorios genéricos a intervalos fijos de 30, 60 o 90 días. El verdadero rol del profesional contable no es convertirse en un agente de cobranzas agresivo, sino aportar rigor analítico: identificar la causa raíz (fricción administrativa, disputa comercial o problema de crédito), conciliar la valoración contable de la partida con el tiempo real de recuperación, crear un ‘expediente de reclamación portátil’ y adoptar decisiones basadas en hechos comprobables. |
1. La Llamada de Fin de Mes y las Tres Causas Raíz del Impago
A finales de mes se repite el mismo escenario: un cliente en el extranjero no paga al vencer el plazo. Cada área de la empresa interpreta el problema con un lente diferente: Ventas ve una relación comercial que debe proteger; Operaciones sospecha de una orden de compra traspapelada; Finanzas registra una cuenta por cobrar morosa en el reporte de antigüedad; y el equipo legal vislumbra una potencial demanda. Todos pueden tener una parte de razón, por lo que el peor paso inicial es enviar un recordatorio genérico automatizado.
En el comercio internacional, casi todas las facturas impagadas se originan en una de tres fuentes principales:
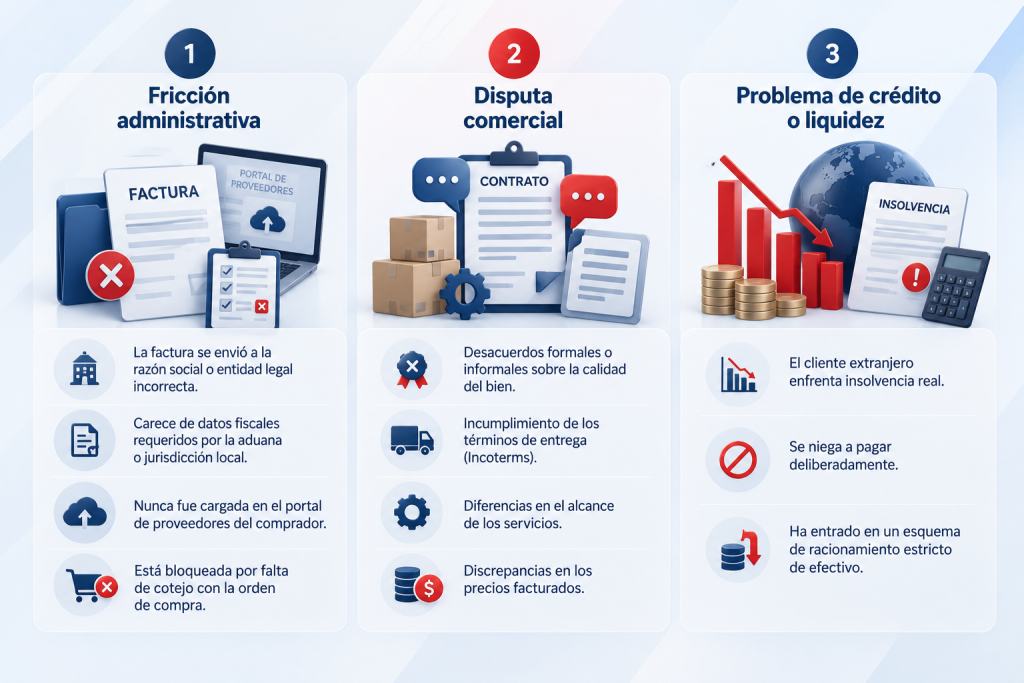
Como señala la Administración de Comercio Internacional de EE. UU. (US ITC) en sus directrices de cobro transfronterizo, antes de buscar intervención externa es imperativo verificar que los bienes/servicios coincidan con lo acordado, descartar objeciones de precio o calidad, comprobar la documentación completa y preservar la correspondencia. La solución idónea es un diagnóstico ejecutivo de una sola página que resuma el importe, la postura del deudor, la evidencia disponible, la acción inmediata, el responsable designado y el plazo de ejecución.
2. Los Dos Relojes de la Factura Vencida: Contabilidad vs. Recuperación
Una factura internacional vencida pone en marcha dos cronómetros simultáneos que deben conciliarse pero jamás confundirse:
- El reloj de la contabilidad: Determina el valor actual de la cuenta por cobrar en el balance, calcula cuánto efectivo se espera recibir razonablemente y revisa si el perfil crediticio ha empeorado desde el último informe.
- El reloj de la recuperación: Evalúa si las pruebas documentales están completas, si el contacto con el cliente sigue activo y si el paso del tiempo está cerrando opciones viables. Aunque los plazos de prescripción legal importan, el peligro inmediato es más práctico: los interlocutores renuncian, los correos corporativos se desactivan y la memoria de la transacción se disuelve.
El optimismo de ventas no constituye evidencia de cobro, y una provisión contable de pérdidas crediticias esperadas (CECL) no determina por sí misma si debe suspenderse la gestión extrajudicial o legal. Una promesa de pago para el próximo viernes solo influye en ambos relojes si alguien comprueba fácticamente si el dinero ingresó a la cuenta bancaria
3. Crear un ‘Expediente de Reclamación Portátil’
En cobros locales, el contexto implícito suele ser compartido por todos los actores. En litigios o cobros internacionales, la falta de documentación estructurada se vuelve fatal. Antes de que el personal olvide los antecedentes, la empresa debe construir un archivo autosuficiente que cualquier asesor legal externo o agencia de cobro en el país de destino pueda comprender de inmediato sin entrevistar al equipo comercial:
- Identificación inequívoca del deudor: Razón social exacta, domicilio fiscal y número de registro tributario corporativo.
- Soporte contractual y transaccional: Contrato marco firmado, orden de compra aprobada y facturas emitidas.
- Comprobante indiscutible de entrega: Documento de transporte internacional (Bill of Lading, guía aérea, CMR), acuse de recibo de aduana o acta formal de aceptación de servicios.
- Reconocimiento de deuda y comunicaciones: Correos electrónicos donde el cliente admita el saldo pendiente, compromisos formales incumplidos y detalle de cualquier objeción o disputa previa.
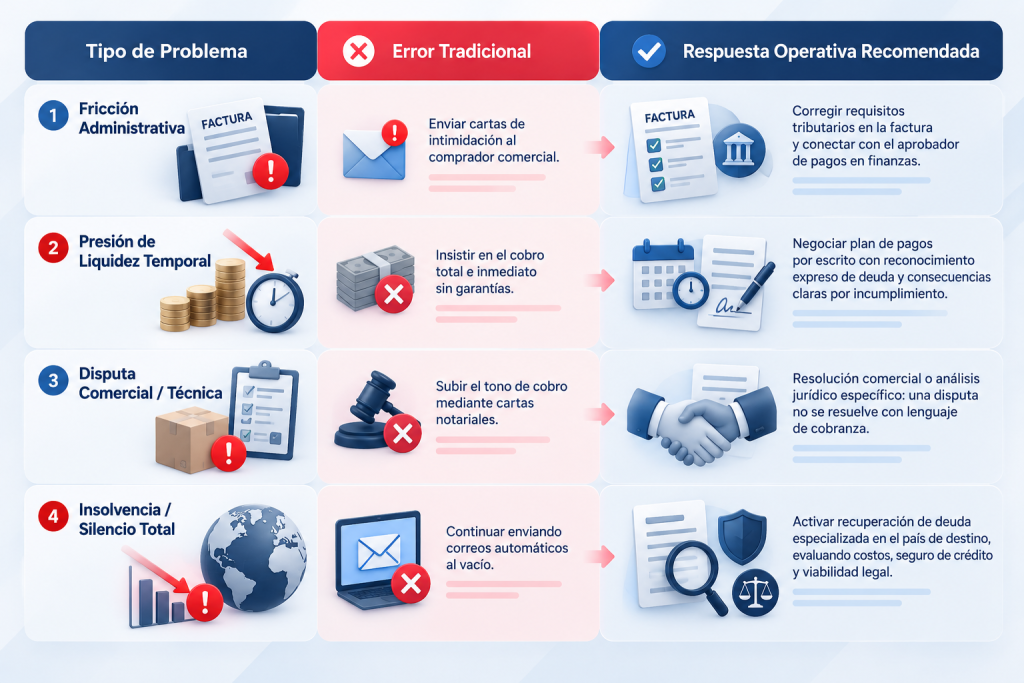
4. Elegir la Ruta por la Causa Raíz, No por la Antigüedad
El enfoque lineal clásico (aviso a los 30 días, recordatorio severo a los 60 y transferencia a cobranzas a los 90) ignora el motivo sustantivo del impago. La estrategia debe calibrarse según la naturaleza del obstáculo:
5. La Disciplina del Cierre Contable: Los Cinco Elementos Clave
El contable no necesita convertirse en un gestor de cobranzas, pero sí debe impedir que las partidas internacionales se vuelvan invisibles en el balance. Para cada cuenta por cobrar extranjera de cuantía material, la empresa debe mantener integrados cinco elementos de control:
- Estado contable actual (valor en libros y provisiones constituidas).
- Previsión actualizada de flujo de caja neto esperado.
- Estado real de las gestiones de recuperación (respuestas y evidencias del deudor).
- Fecha límite de la próxima decisión ejecutiva.
- Propietario designado formalmente responsable de dar seguimiento al caso.
En cada cierre de período, la pregunta obligada es: ¿Qué cambió? Si el deudor no aportó pruebas, no pagó ni cumplió sus acuerdos y nada varió en los hechos, ¿por qué el plan de acción sigue inmutable? Esta disciplina transforma una preocupación abstracta en una decisión de negocio gestionada.
Créditos y Referencia de la Fuente Original
- Autor: Lars Holdgaard (Fundador de Debitura; especialista con más de 10 años de experiencia en cobranza, cuentas por cobrar y tecnología)
- Título del artículo: ¿Qué ocurre cuando no se paga a un cliente extranjero? (What happens when a foreign customer doesn’t pay?)
- Fecha de publicación original: 12 de agosto de 2026 (Actualizado a las 14:21 EDT)
- Medio / Plataforma: Accounting Today (Sección AT Think / Gestión Financiera y Cobranzas Internacionales)
- Enlace fuente de consulta: https://www.accountingtoday.com/opinion/what-happens-when-a-foreign-customer-doesnt-pay