
La norma ASC 842 no es el destino final, sino el ensayo general para modernizar las áreas de auditoría basadas en el juicio profesional mediante automatización e IA bien integradas.
1. La ASC 842 como Ensayo General de la Auditoría Moderna
La contabilidad de arrendamientos bajo el estándar ASC 842 se ha consolidado como un barómetro inequívoco para evaluar la madurez de una firma en la nueva era de la auditoría. Aunque la norma técnica ya no es una novedad, su aplicación sigue siendo altamente compleja, visible y fuertemente demandante de criterio profesional.
Lejos de ser un ejercicio aislado, los arrendamientos constituyen el ‘ensayo general’ para todas aquellas áreas contables que dependen del discernimiento profesional más que de simples cálculos aritméticos, tales como el reconocimiento de ingresos complejos (ASC 606), las estimaciones de pérdidas crediticias esperadas (CECL) o las pruebas de deterioro del fondo de comercio (goodwill impairment). En todos estos ámbitos, el desafío trascendió la fase de implementación y ahora exige una ejecución continua, uniforme y defendible.
2. La Dinámica del Ciclo de Vida: Dónde Falla Realmente el Proceso
El escollo crítico en los arrendamientos rara vez radica en el cómputo matemático inicial, sino en las vicisitudes que experimenta el contrato a lo largo de su vigencia:
- Eventos desencadenantes continuos: Los contratos se renuevan, las condiciones comerciales se renegocian, se amplían o reducen metros cuadrados, se recalculan opciones de compra o rescisión anticipada, los flujos de pago varían y los activos por derecho de uso pueden deteriorarse.
- Complejidad en la tipificación técnica: La norma ASC 842 exige distinguir con precisión entre modificaciones, reevaluaciones, nuevas mediciones o contratos separados. Cada categoría demanda un tratamiento contable y documental disímil que debe sostenerse en el tiempo.
- Capas de interpretación subjetiva: La determinación del plazo del arrendamiento, la evaluación de opciones ‘razonablemente ciertas’, la tasa de descuento aplicable y los desgloses de revelación requieren juicios que deben documentarse de modo que cualquier auditor posterior comprenda cómo se arribó a la conclusión.
3. SAutomatización vs. Inteligencia Artificial: Roles Diferenciados
Para que la tecnología aporte valor duradero, debe reforzar una metodología previamente consolidada en lugar de construir procesos paralelos desarticulados. Los autores trazan una distinción fundamental entre automatización e inteligencia artificial:
- Automatización basada en reglas: Diseñada para procesos estructurados y deterministas: estandarizar tablas de amortización, recalcular cronogramas ante cambios de insumos y actualizar asientos contables recurrentes.
- Inteligencia Artificial como infraestructura de asistencia: Orientada al procesamiento de información no estructurada: extraer datos clave de contratos en PDF, indexar términos contractuales, detectar cláusulas atípicas y apoyar al auditor en el cribado de grandes volúmenes de contratos.
- Límite insustituible del juicio profesional: Ni la automatización ni la IA pueden decidir si una opción es ‘razonablemente cierta’ de ejercerse, si un hecho constituye un detonante de reevaluación o si la evidencia justifica un tratamiento contable específico. Esas determinaciones siguen siendo responsabilidad indelegable del auditor humano.
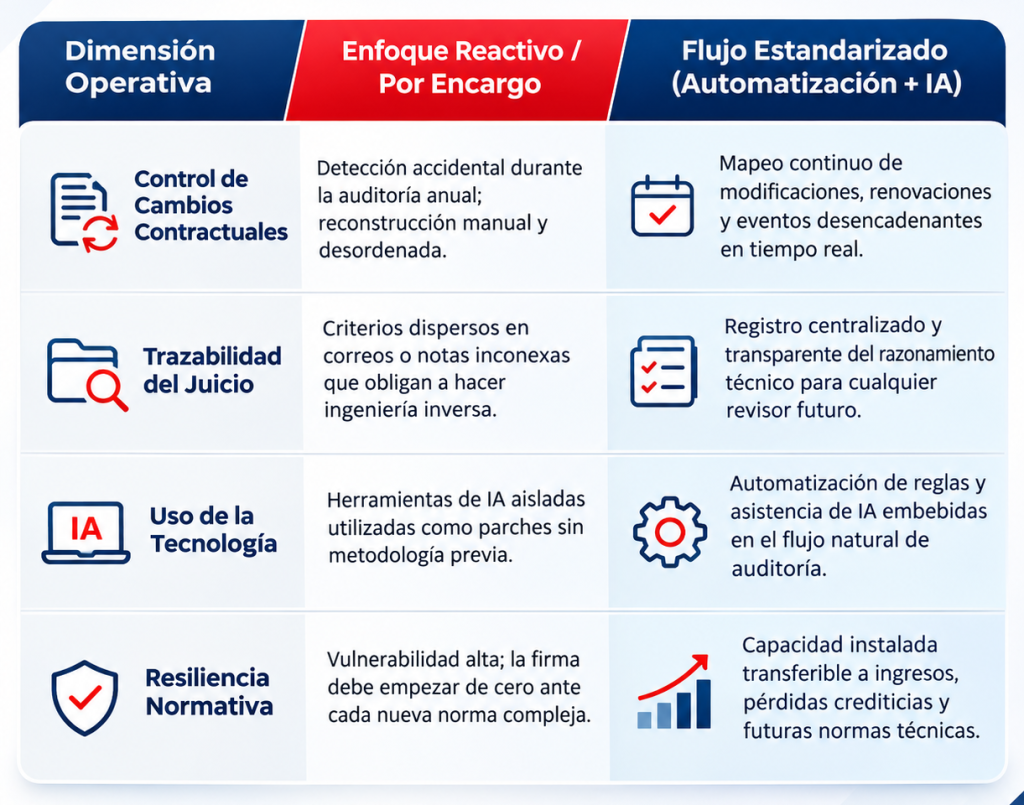
4. . Matriz Comparativa: Enfoque Reactivo vs. Flujo Modernizado en ASC 842
El contraste entre una gestión fragmentada y un modelo metodológico asistido por tecnología evidencia por qué unas firmas sufren sobrecostos mientras otras escalan su capacidad:
5. Guía de Diagnóstico Práctico para Equipos de Auditoría
En lugar de acometer una reestructuración total y disruptiva, los autores sugieren evaluar una muestra acotada de encargos con actividad de arrendamiento sustancial mediante cuatro interrogantes críticas:
- Identificación oportuna: ¿Cómo detecta la firma los nuevos contratos y las modificaciones contractuales que ocurren a lo largo del año?
- Eventos subsecuentes: ¿De qué forma se capturan e incorporan al modelo contable las renovaciones, cancelaciones, cambios en cuotas y deterioros?
- Consistencia documental: ¿Están las decisiones y juicios clave documentados con suficiente claridad como para que un tercero independiente entienda las conclusiones sin consultar al preparador original?
- Trazabilidad de punta a punta: ¿Puede un nuevo integrante del equipo rastrear el flujo completo desde las cláusulas del contrato original hasta el asiento contable y la nota de revelación sin tener que deducir o adivinar el proceso?
Cuando estas preguntas encuentran respuesta metodológica, el diálogo tecnológico deja de enfocarse en qué novedades promete una herramienta y pasa a resolver qué tareas repetitivas pueden automatizarse para proteger y potenciar el criterio humano.
Créditos y Referencia de la Fuente Original
- Autores: Jess Vento (Directora Sénior de Ingeniería de Soluciones, Formación y Soporte en Crunchafi) y Stuart Cobbe (Jefe de Producto – Auditoría)
- Título original: Lo que la contabilidad de arrendamientos revela sobre el futuro de la auditoría (What lease accounting reveals about the future of audit)
- Fecha de publicación original: 15 de octubre de 2026 (9:00 a. m. EDT)
- Normativa técnica analizada: US GAAP — ASC 842 (Arrendamientos) / Interconexión con ASC 606 y CECL
- Medio / Plataforma: Accounting Today (Sección AT Think / Auditoría, Metodología y Tecnología)
- Enlace fuente de consulta: https://www.accountingtoday.com/opinion/what-lease-accounting-reveals-about-the-future-of-audit