
Ahorros Futuros por IA: El Último Ajuste al EBITDA que Sacude a los Inversores de Deuda
El EBITDA ajustado (‘EBITD-AI’) lleva la ingeniería contable a un nuevo extremo: empresas endeudadas suman ganancias teóricas de eficiencia por inteligencia artificial para maquillar sus ratios de apalancamiento.
1. La Elasticidad del EBITDA y la Aparición del ‘EBITD-AI’
El EBITDA (beneficio antes de intereses, impuestos, depreciación y amortización) ha sido durante décadas una métrica no regulada bajo GAAP ni NIIF/IFRS, utilizada comúnmente en finanzas corporativas como aproximación del flujo de caja operativo de una entidad. No obstante, en el segmento de préstamos apalancados (leveraged loans) y bonos corporativos de riesgo, los emisores y los fondos de capital privado (private equity) frecuentemente incorporan ajustes (add-backs) para presentar balances más favorables ante los acreedores.
Tradicionalmente, estos ajustes comprendían cargos no recurrentes, costos de litigios extraordinarios o sinergias proyectadas tras una adquisición empresarial (M&A). El salto cualitativo actual ocurre cuando emisores en dificultades operativas comienzan a incorporar ‘ganancias de eficiencia futuras generadas por software de inteligencia artificial agéntica’ directamente en su cálculo de EBITDA histórico (LTM – Last Twelve Months), acuñado sarcásticamente en Wall Street y la City de Londres como ‘EBITD-AI’.
2. El Caso Testigo en el Mercado Europeo: Emeria SASU
La polémica saltó a la luz pública en los mercados de crédito cuando la firma francesa de servicios inmobiliarios Emeria SASU incluyó en su presentación financiera a inversionistas un ajuste de 20 millones de euros (aproximadamente 23 millones de dólares) correspondiente a ‘ahorros de costos y ganancias de eficiencia estimadas a dos años plazo’ derivadas del despliegue de soluciones de IA.
Este ajuste causó sorpresa e inquietud entre los gestores de fondos de crédito privado e inversores institucionales por diversas razones sustantivas:
- Distorsión temporal: Se está incrementando el beneficio operativo devengado en los doce meses ya transcurridos con ahorros que, en el mejor de los escenarios, tardarán veinticuatro meses en materializarse o requerirán cuantiosas inversiones de capital (CapEx).
- Compensación de debilidades de covenants: Al inflar artificialmente el denominador del ratio Deuda Neta / EBITDA, la compañía aparenta un menor nivel de apalancamiento relativo, lo que le permite mantenerse dentro de los límites contractuales de endeudamiento (debt covenants) o emitir deuda adicional.
- Precedente de contagio: Si los acreedores toleran que una promesa tecnológica se contabilice como flujo de caja probado, cualquier corporación bajo estrés financiero podrá justificar add-backs multimillonarios aduciendo la futura sustitución de personal o automatización de procesos.
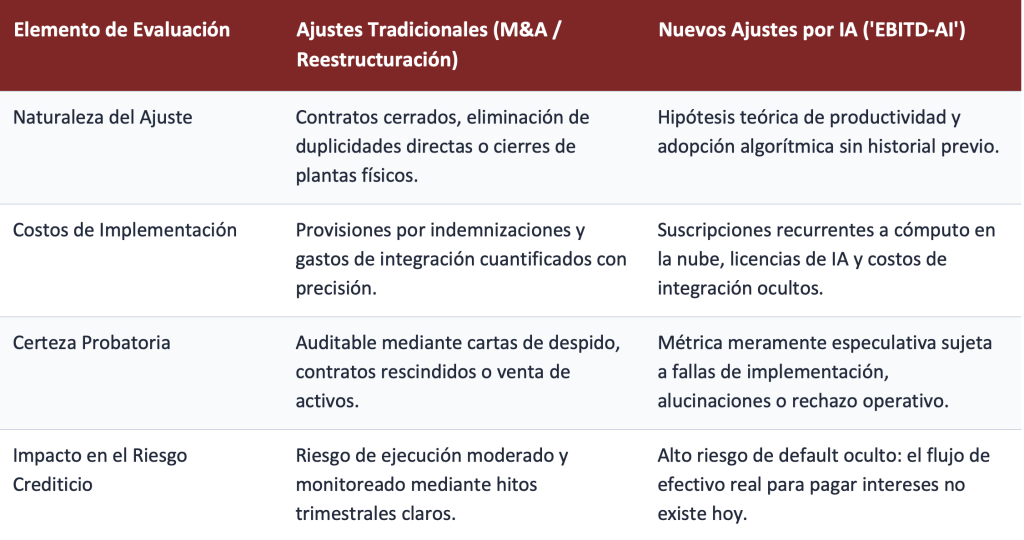
3. Matriz Comparativa: Sinergias Tradicionales vs. Ajustes Proyectados por IA
El contraste entre los ajustes aceptados históricamente por el mercado y las nuevas ‘sinergias de IA’ evidencia un drástico incremento en la prima de riesgo:
4. Advertencias Técnicas para Analistas Financieros y Comités de Auditoría
Para los profesionales contables, auditores externos y analistas de crédito que examinan balances en economías de mercado, esta tendencia exige una postura de estricto escepticismo profesional:
- Escrutinio riguroso a la información no financiera y medidas proforma: Los analistas deben desglosar cada línea de ‘EBITDA Proforma’ para aislar cualquier ahorro futurista que no provenga de eficiencias operativas consolidadas en el libro mayor.
- Riesgo de insolvencia y capacidad real de servicio de deuda: Los intereses de la deuda bancaria y los cupones de bonos se pagan con efectivo líquido generado por la operación, no con promesas matemáticas de digitalización. Una empresa que depende de ajustes de IA para justificar su solvencia suele ocultar deterioro operativo de base.
- Preservación de la fe pública contable: Tanto bajo estándares IFRS/NIIF como en reportes a bolsas de valores y superintendencias, los auditores deben señalar la materialidad y la razonabilidad de las notas explicativas donde se presenten medidas alternativas del rendimiento (APMs).
Fuentes de Información Verídicas y Referencias Legales
- Autores originales: Eleanor Duncan, Edward Clark y Libby Cherry (Periodistas especializados de Bloomberg News)
- Título original: AI future savings is latest EBITDA tweak to jolt debt investors